
La mesa técnica instalada por el Legislativo para enfrentar el encarecimiento de los carburantes coloca bajo presión una discusión mucho más profunda: cuánto cobra realmente el Estado por cada galón, cuánto destina posteriormente a subsidiarlo y qué ocurriría con las finanzas públicas si el ACPV fuera reducido nuevamente o eliminado.
Tegucigalpa, Honduras | HonduPrensa.Com – El Congreso Nacional abrió una discusión que podría terminar entrando en uno de los terrenos fiscales más sensibles de Honduras: la carga tributaria incorporada al precio de los combustibles.
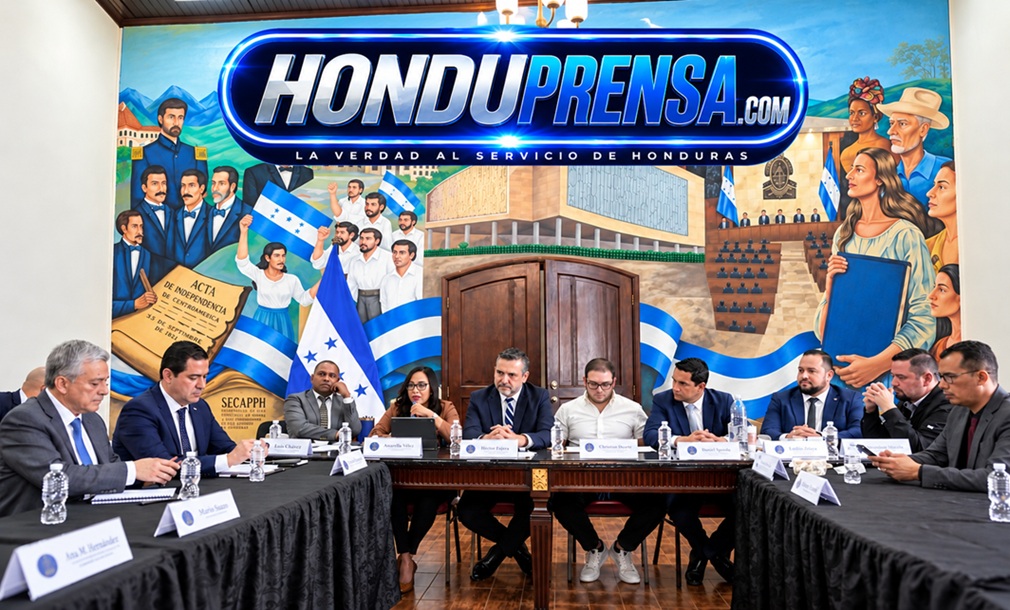
Las comisiones legislativas de Minería e Hidrocarburos y de Transporte, Vivienda y Urbanismo instalaron una mesa técnica con representantes del transporte, Gobierno y empresa privada para analizar medidas frente al aumento de los carburantes. La reunión fue encabezada por el diputado Erik Alvarado, presidente de la Comisión de Minería e Hidrocarburos.
El Congreso informó oficialmente el 1 de octubre de 2026 que el encuentro reunió a representantes del Instituto Hondureño de Transporte Terrestre, Cohep, Ahdippe, Secretaría de Energía y Secretaría de Finanzas, con el objetivo de buscar alternativas capaces de reducir el impacto de los precios sobre la población.
Pero la instalación de una mesa abre inmediatamente otra interrogante de mayor calibre:
¿Hasta dónde está dispuesto a llegar el Congreso cuando la discusión pase de escuchar propuestas a modificar impuestos?
El ACPV entra inevitablemente en la conversación
Una parte del precio final de las gasolinas y el diésel corresponde al Aporte para la Atención a Programas Sociales y Conservación del Patrimonio Vial (ACPV).
El proyecto presupuestario oficial de 2026 registra tarifas de US$0.9949 por galón para gasolina superior, US$0.8276 para regular y US$0.4466 para diésel.
No se trata, además, de un tributo intocable.
La Secretaría de Energía reportó durante 2026 que los consumidores ya reciben un ahorro de alrededor de L10 por galón en gasolina y diésel debido a la reducción del ACPV establecida anteriormente mediante decreto.
Ese antecedente transforma la discusión.
Si Honduras ya redujo una parte del impuesto para contener el precio de los combustibles, el Congreso puede analizar ahora tres escenarios perfectamente identificables: mantener la carga actual, profundizar la reducción o estudiar una eliminación del componente tributario en determinados carburantes.
Cada alternativa tendría consecuencias distintas.
El Estado subsidia mientras continúa recaudando
La propia información presentada alrededor de la mesa técnica añade un elemento difícil de ignorar.
Según lo informado por el diputado Erik Alvarado, las cifras expuestas durante el encuentro indican que el Gobierno ha destinado más de L1,300 millones al subsidio de combustibles durante 2026, cuando inicialmente se habían contemplado aproximadamente L650 millones.
Ahí aparece uno de los principales contrastes de la política fiscal sobre carburantes.
El Estado cobra un componente tributario dentro del galón mientras destina recursos públicos para contener parte de los incrementos.
Eso no significa que ambos mecanismos sean necesariamente contradictorios desde el punto de vista presupuestario, pero sí obliga a responder una pregunta esencial:
¿Cuál mecanismo representa el menor costo para los consumidores y para las finanzas públicas?
Una decisión responsable requeriría presentar cifras completas.
Eliminar el impuesto tendría impacto, pero también factura
Una eliminación total del ACPV reduciría el componente tributario incorporado actualmente a los combustibles afectados, siempre que esa reducción fuera trasladada íntegramente al precio final.
Pero también reduciría ingresos públicos.
La magnitud no es menor.
La Secretaría de Finanzas informó que durante 2024 la recaudación total del ACPV alcanzó L12,014.8 millones, frente a L11,100.6 millones durante 2023. Esa cifra corresponde a 2024 y no debe interpretarse como la recaudación prevista para 2026, pero muestra el peso fiscal que históricamente ha tenido este tributo.
Por tanto, cualquier iniciativa para eliminarlo tendría que responder paralelamente:
¿De dónde saldrían los recursos que dejarían de ingresar?
Recortar un impuesto puede aliviar directamente una parte del precio, pero el Estado tendría que determinar si compensaría la pérdida mediante reducción de gasto, reasignaciones presupuestarias, nuevas fuentes de ingreso o una combinación de medidas.
Ese cálculo todavía debe ponerse sobre la mesa.
La partida confidencial exige un debate separado
En medio de la presión política existe otra discusión que necesita precisión.
No existe en la documentación revisada evidencia suficiente para afirmar que el dinero recaudado por el ACPV constituye directamente la denominada partida confidencial o que sea transferido automáticamente hacia ella.
Presentar esa conexión como un hecho exigiría documentación presupuestaria o financiera específica.
Lo que sí puede exigirse desde el debate público es trazabilidad.
Si el Estado recauda miles de millones mediante impuestos relacionados con combustibles, el Congreso y las instituciones financieras pueden mostrar con precisión cuánto se recauda, dónde se registra, cómo se distribuye y qué programas reciben esos recursos.
La transparencia presupuestaria resulta especialmente relevante cuando paralelamente el Gobierno utiliza recursos para subsidiar el mismo producto gravado.
El combustible termina entrando a toda la economía
La discusión no afecta únicamente a quien conduce un automóvil.
El precio del diésel y las gasolinas atraviesa transporte de carga, movilización de alimentos, producción agrícola, logística, construcción, industria, comercio y transporte colectivo.
Cuando aumenta sostenidamente, parte de ese costo puede trasladarse hacia otros productos y servicios.
Por eso la mesa técnica instalada por el Congreso enfrenta una prueba más complicada que producir comunicados o nuevas reuniones.
Tendrá que convertir el diálogo en números.
¿Cuánto pesa realmente cada componente en el galón?
¿Cuánto recauda el Estado?
¿Cuánto subsidia?
¿Cuánto costaría una reducción adicional del ACPV?
¿Puede eliminarse sin trasladar posteriormente el costo a otros impuestos, servicios o programas públicos?
Esas son las cifras que pueden determinar si una reforma tributaria sobre combustibles constituye una solución sostenible o simplemente mueve la factura de un lugar del presupuesto hacia otro.
El Congreso ya abrió la puerta.
Ahora deberá decidir hasta dónde llega la discusión fiscal. —Redacción Bruce Villatoro CEO HonduPrensa.Com